دیجیپی | Digipay
4,2TalousPäivitetty 17. lokakuuta 2026
Kuvakaappaukset
 Analysoinut Mobexer
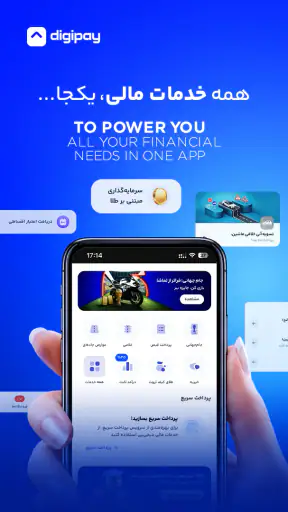
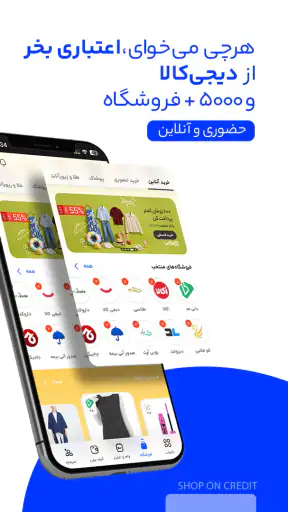
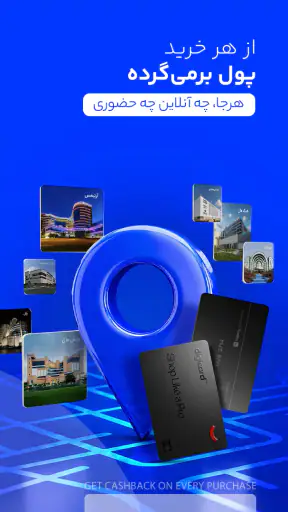
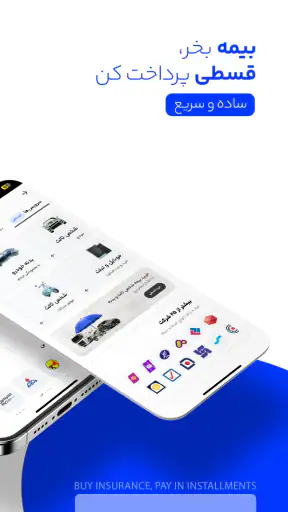
Kun raha-asiat jakautuvat moneen paikkaan, saman sovelluksen kautta hoidettavat ostot ja maksut voivat helpottaa arkea. Digipay on talousalan sovellus, jossa yhdistyvät luotolla tehdyt ostokset, osamaksut, lainojen vastaanottaminen sekä työ- ja laskumaksut korteilla. Minusta sen tärkein kysymys ei ole, löytyykö siitä mahdollisimman monta toimintoa, vaan sopivatko nämä raha-asioiden hoitotavat omaan käyttöön.
دیجیپی eli Digipay on kehittäjä T.H.G. Smitin ilmainen sovellus. Sen keskeinen ajatus on tuoda useita maksamiseen ja luottoon liittyviä toimintoja yhteen paikkaan. Sovellus on saanut keskiarvoksi 4,2 noin 18 000 arviosta, ja latauksia on kertynyt yli miljoona. Nämä luvut kertovat laajasta käytöstä, mutta eivät yksin ratkaise, sopiiko sovellus juuri sinun taloudenhallintaasi.
Mieti ensin, mitä haluat hoitaa samassa sovelluksessa
Jos etsit vain tavallista tapaa maksaa laskut pankkitililtä tai seurata kuukausibudjettia, Digipay ei välttämättä ole luontevin valinta. Sen painopiste on erilainen: sovellus liittyy luotto-ostoihin ja osamaksuihin, lainan vastaanottamiseen sekä kortilla tehtäviin työ- ja laskumaksuihin. Se voi olla hyödyllinen silloin, kun jokin näistä kuuluu jo omaan arkeen ja haluat hoitaa siihen liittyviä asioita puhelimella.
Ennen käyttöönottoa kannattaa erottaa toisistaan kaksi tarvetta: maksutavan järjestäminen ja rahan käytön seuraaminen. Digipay painottuu ensimmäiseen. Se ei ole automaattisesti paras vastaus siihen, jos haluat nähdä kaikki tulosi ja menosi koottuna tai rakentaa pitkän aikavälin budjetin. Sellaisessa tilanteessa erillinen budjetointi- tai pankkisovellus voi olla parempi kumppani, vaikka Digipay hoitaisi yksittäisiä maksuja kätevästi.
Toinen olennainen arviointiperuste on oma suhtautuminen luottoon. Osamaksu voi helpottaa isomman hankinnan maksamista erissä, mutta se ei itsessään tee ostoksesta edullisempaa eikä poista maksuvelvollisuutta. Minusta sovellus on järkevämpi valinta käyttäjälle, joka pystyy jo ennen ostoa arvioimaan, miten erät sopivat tulevaan budjettiin. Jos luotto-ostokset houkuttelevat tekemään herätehankintoja, pelkkä maksamisen helppous voi olla huono kannustin.
Yksi näkymä useammalle raha-asialle
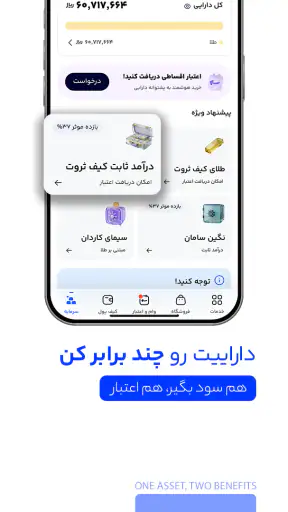
Digipayn vahvuus on toimintojen yhdistäminen, ei välttämättä yhden yksittäisen maksutavan täydellinen korvaaminen. Luotto-ostoksia ja osamaksuja käyttävä voi arvostaa sitä, että sama sovellus liittyy myös lainojen vastaanottamiseen ja korttimaksuihin. Käytännön hyöty riippuu siitä, kuinka usein tarvitset juuri näitä toimintoja. Jos käytät vain yhtä niistä satunnaisesti, uuden sovelluksen asentaminen ja ylläpitäminen ei ehkä säästä vaivaa.
Arjessa tämän voi huomata esimerkiksi silloin, kun työpäivän aikana tulee hoidettavaksi lasku ja myöhemmin pitää tarkastella osamaksulla tehtyä hankintaa. Kun molemmat kuuluvat sovelluksen käyttötarkoituksiin, niiden asiointipaikka on helpompi muistaa kuin joukko erillisiä palveluja. Tämä ei kuitenkaan tarkoita, että jokainen talousasia siirtyisi Digipayhin: kannattaa pitää mielessä, mitä hoidat edelleen pankissa tai muissa sovelluksissa, jotta kokonaiskuva ei hajoa.
Uusimmat uutiset
Roblox näyttää, miksi mobiilipelaajat haluavat vaihtelua yhden seikkailun sijaan
Google One tekee pilvitilasta selkeän, mutta ei aina kerro mitä tehdä seuraavaksi
Remini - AI Photo Enhancer: Valokuvauksen Taikaa Mobiilissa
Flightradar24 Flight Tracker: Reaaliaikainen Lentoliikenteen Seuranta
Mob Control: Moninpelin Jännitys ja Strategia
Twitch: live-suoratoisto – Yhteisöllisyyden ja Viihteen Huippuhetki
Hyödyllinen tapa käyttää tämän tyyppistä sovellusta on valita sille selkeä rooli. Voit esimerkiksi päättää, että tarkistat Digipaysta vain luottoon ja korttimaksuihin liittyvät tapahtumat ja hoidat päivittäisen saldon seurannan edelleen pankkisovelluksessa. Näin samaan käyttöön ei synny kahta keskenään kilpailevaa kirjanpitoa. Tämä pieni rajaus auttaa myös huomaamaan, jos jokin maksu näkyy eri palvelussa kuin odotit.
Milloin Digipay tuntuu vaihtoehtoja sujuvammalta
Tavalliseen pankkisovellukseen verrattuna Digipayn kiinnostava puoli on sen keskittyminen luotto-ostoihin, osamaksuihin ja niihin liittyviin rahavirtoihin. Pankkisovellus on usein luonnollinen paikka tilin saldon, tilisiirtojen ja muiden pankkiasioiden hoitoon; Digipay voi puolestaan sopia täydentäväksi työkaluksi, jos käytät sen tarjoamia maksamisen ja luoton toimintoja. En siis ajattelisi niitä automaattisesti joko–tai-valintana.
Myös yleiskäyttöiset maksusovellukset palvelevat erilaista tarvetta, jos niiden ydin on maksujen lähettäminen ihmiseltä toiselle tai ostosten maksaminen. Digipayn käyttötarkoitus on laajemmin sidoksissa luottoon, osamaksuihin, lainan vastaanottamiseen sekä kortilla maksettaviin työ- ja laskuasioihin. Siksi vertailussa kannattaa katsoa, mitä oikeasti teet viikoittain, eikä vain laskea, montako toimintoa sovelluksen kuvauksessa mainitaan.
Erityisen käytännöllinen tilanne voisi olla se, että sinulla on luotolla tehty hankinta ja samalla tarve hoitaa korttimaksuna työ- tai laskukulu. Digipay voi tällöin vähentää sovellusten välillä hyppimistä. Jos taas haluat vain maksaa laskut tavanomaisesta pankkitilistä, pankkisi oma sovellus saattaa tuntua suoraviivaisemmalta. Valinta riippuu siis enemmän maksutavasta kuin siitä, kumpi sovellus näyttää yleisesti kattavammalta.
Tärkeä käytännön ero on, että maksamisen helppous ja talouden hallinnan helppous eivät ole sama asia. Usean maksutoiminnon keskittäminen voi säästää aikaa, mutta se ei automaattisesti kerro, paljonko sinulla on varaa käyttää tai miten maksut vaikuttavat seuraavaan kuukauteen. Jos tarvitset kokonaisbudjetin, pidä rinnalla menetelmä, joka kokoaa menot ymmärrettävästi yhteen. Digipay kannattaa arvioida maksamisen työkaluna eikä olettaa sen ratkaisevan kaikki taloussuunnittelun tarpeet.
Osamaksu vaatii oman tarkistusrutiinin
Osamaksussa arjen pieni hyöty on maksun jakautuminen useampaan erään; samalla juuri erien määrä voi tehdä kokonaiskuvan vaikeammaksi, jos ostoksia kertyy eri aikaan. Käytännöllinen tapa välttää yllätykset on kirjata jokaisen uuden osamaksun yhteydessä ylös tulevat erät ja tarkistaa kuukausittain, mitä muuta samaan aikaan on maksettavana. Sovelluksen käyttäminen ei poista tarvetta tähän rutiiniin.
Suosittelen myös pysähtymään ennen luotto-ostosta ja kysymään, ostaisitko tuotteen edelleen, jos maksua ei voisi jakaa. Jos vastaus on epävarma, osamaksun mukavuus saattaa peittää alleen sen, ettei hankinta sovi tämänhetkiseen budjettiin. Digipay voi tehdä maksamiseen liittyvästä asioinnista helpompaa, mutta harkinta kuuluu edelleen käyttäjälle.
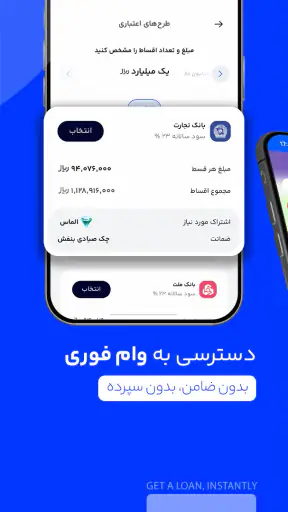
Lainan vastaanottaminen on erillinen käyttötarve, eikä sitä pidä sekoittaa tavalliseen korttimaksuun tai laskun maksamiseen. Jos avaat sovelluksen nimenomaan tätä varten, mieti etukäteen, miten lainan takaisinmaksu istuu muihin menoihin. Tässä kohtaa sovelluksen kätevyys ei ole tärkein arviointiperuste: tärkeämpää on ymmärtää lainan ehdot ja oma maksukyky ennen päätöstä.
Missä kilpailijat ja muut tavat voivat sopia paremmin
Jos käytät jo pankkisi sovellusta kaikkeen olennaiseen etkä tarvitse Digipayn luotto- tai korttimaksutoimintoja, vaihtamiseen ei ole vahvaa syytä. Pankkisovellus voi olla parempi ensisijainen valinta tiliasioihin, koska se vastaa suoraan niihin tehtäviin. Samoin budjetointiin keskittyvä sovellus voi palvella paremmin, jos tärkein tavoitteesi on saada menosi näkyviin kategorioittain ja suunnitella tulevia kuukausia.
Digipay ei myöskään ole itsestään selvä valinta käyttäjälle, joka haluaa välttää luottoa kokonaan. Vaikka sovelluksessa on muitakin maksamiseen liittyviä käyttötapoja, luotto-ostokset ja osamaksut ovat sen keskeinen osa. Jos luottoon liittyvä asiointi tuntuu sinusta hankalalta tai lisää ostamisen houkutusta, yksinkertaisempi maksutapa voi olla parempi ratkaisu kuin sovellus, joka tuo luoton lähemmäs jokapäiväistä käyttöä.
Toinen syy valita jokin muu vaihtoehto on palvelujen vähäinen päällekkäisyys. Jos työ- ja laskukulut hoituvat jo kätevästi kortilla tai omassa asiointipalvelussa, Digipay voi jäädä harvoin avattavaksi lisäsovellukseksi. Ennen lataamista kannattaa nimetä yksi toistuva tehtävä, jonka haluat siirtää siihen. Jos et löydä sellaista, sovelluksen mahdollinen laajuus ei vielä yksin tee siitä hyödyllistä.
Digipay on saatavilla ilmaiseksi, sen ikäraja on PEGI 3, ja se toimii Android-laitteissa, joiden vähimmäisversio on 5.0. Julkaisupäivä on 13.12.2018, ja nykyinen versio on 4.5.0 - GP. Käytännössä nämä tiedot auttavat arvioimaan, voiko sovellusta ylipäätään käyttää omalla laitteella; ne eivät kerro, sopiiko sen maksamisen malli omaan elämäntilanteeseen. Tarkista siis ensin yhteensopivuus ja sen jälkeen käyttötarve.
Käyttöönoton vaiva ja arjen jatkuvuus
Uuden taloussovelluksen hyöty riippuu siitä, muistatko käyttää sitä juuri niissä tilanteissa, joita varten asensit sen. Vaihtamisen vaiva ei ole vain lataaminen: pitää myös opetella, mihin tehtäviin Digipayta käyttää, ja pitää muut maksukanavat järjestyksessä. Jos siirrät osan raha-asioista sinne, mutta unohdat tarkistaa osamaksut tai kortilla hoidetut laskut, keskittäminen voi tuntua hyötyä sekavammalta.
Minusta toimivin aloitus on rajattu kokeilu. Valitse yksi konkreettinen käyttötapa, kuten luotto-ostoksiin liittyvien asioiden seuraaminen tai kortilla hoidettava lasku, ja katso, helpottaako sovellus juuri sitä. Älä muuta kaikkia maksutapojasi kerralla. Kun näet, sopiiko Digipay omaan rutiiniin, voit päättää, onko muilla sen tarjoamilla toiminnoilla sinulle todellista käyttöä.
Arvioiden määrä ja yli miljoona latausta tekevät Digipaysta monelle tutun vaihtoehdon, mutta oma kokemus ratkaisee. Keskiarvo 4,2 perustuu noin 18 000 arvioon, ja kirjoitettuja arvosteluja on noin 8 200. Ne voivat auttaa hahmottamaan, että sovellusta käytetään laajasti, mutta eivät korvaa oman käyttötilanteen arviointia. Taloussovelluksessa sopivuus riippuu usein siitä, miten hoidat maksuja ja kuinka paljon haluat luottoasioita samaan paikkaan.
Kenelle suosittelisin sitä?
Suosittelisin Digipayta kokeiltavaksi, jos käytät luotto-ostoja tai osamaksuja ja hoidat samalla lainan vastaanottamiseen tai kortilla maksettaviin työ- ja laskuasioihin liittyviä tehtäviä. Se voi olla käytännöllinen lisä erityisesti silloin, kun haluat vähentää näihin asioihin liittyvää sovellusten vaihtelua. Hyöty on vahvin, kun tiedät etukäteen, mitä tehtävää sovellus palvelee, ja seuraat silti kokonaismenoja erikseen.
Jättäisin sen väliin, jos et käytä luottoa, hoidat maksut jo sujuvasti yhdessä pankkisovelluksessa tai kaipaat ennen kaikkea kattavaa budjetointia. Silloin erikoistuneempi vaihtoehto voi olla selkeämpi ja vaatia vähemmän uuden rutiinin opettelua. Myös luottoon varauksellisesti suhtautuvalle kannattaa suositella ensin oman maksutavan yksinkertaistamista, ei lisäkanavaa osamaksuille.
Lopulta Digipayn paras peruste on toimintojen yhdistelmä, ei lupaus siitä, että kaikki raha-asiat hoituvat yhdellä napautuksella. Minulle se vaikuttaa järkevältä valinnalta käyttäjälle, jolla on selkeä tarve sen luotto- ja korttimaksuihin liittyville toiminnoille. Jos oma tarpeesi on vain tavallinen laskunmaksu tai budjetin seuraaminen, valitsisin todennäköisesti siihen sopivamman työkalun ja pitäisin Digipayn tarpeettomana lisänä.
Testaa työnkulku ennen laajempaa käyttöönottoa
Jos harkitset sovellusta työasioiden kuluihin, mieti ensin, missä vaiheessa maksuprosessia haluat käyttää sitä. Esimerkiksi työpäivän jälkeen voi olla järkevää käsitellä kortilla maksettava kulu heti, kun muistat sen, eikä jättää sitä viikon lopun muistilapun varaan. Tällainen pieni rutiini auttaa erottamaan henkilökohtaiset ostot työmenoista, vaikka varsinainen kirjanpito ja kulujen kokoaminen hoidettaisiin muualla.
Toinen hyödyllinen rajaus on pitää lainaan liittyvät tehtävät erillään tavallisesta laskunmaksusta. Kun avaat sovelluksen tiettyä tarkoitusta varten, käytä hetki siihen, että varmistat mielessäsi, onko kyseessä maksu, luotto-ostos vai lainan vastaanottaminen. Näiden sekoittaminen voi johtaa siihen, että tarkastelet yhtä tapahtumaa väärän kuukausibudjetin kautta. Digipay sopii paremmin käyttäjälle, joka jaksaa tehdä tämän eron, kuin sille, joka odottaa sovelluksen järjestävän kaiken automaattisesti.
Jos käytät useita maksutapoja, kokeile myös yhtä yksinkertaista kuukausittaista tarkistusta: vertaa Digipayhin liittyviä tulevia velvoitteita omaan pankkinäkymääsi ja kalenteriisi. Tarkoitus ei ole kopioida jokaista tapahtumaa moneen paikkaan, vaan havaita etukäteen, osuuko useita maksuja samaan ajankohtaan. Tämä on erityisen tärkeää silloin, kun osamaksuja on kertynyt eri ostoksista. Sovellus voi helpottaa asiointia, mutta kokonaisvastuu eri kanavien yhteensovittamisesta jää käyttäjälle.
Valinta riippuu siitä, mitä haluat keskittää
Digipayta ei kannata valita vain siksi, että useampi rahaan liittyvä toiminto kuulostaa kätevältä. Mieti ensin, onko tavoitteesi vähentää sovellusten määrää, hoitaa tietty korttimaksu puhelimella vai järjestää luotto-ostoksiin liittyvä asiointi. Nämä ovat eri tarpeita, eikä yksi työkalu välttämättä ratkaise niitä kaikkia yhtä hyvin. Jos tärkein ongelma on menojen hahmottaminen, selkeä taulukko tai budjetointiin tarkoitettu sovellus voi auttaa enemmän kuin maksukanavan vaihtaminen.
Myös vaihtamisen kynnys on hyvä suhteuttaa siihen, kuinka usein tehtävä toistuu. Jos hoidat kortilla laskuja ja luotto-ostoihin liittyviä asioita säännöllisesti, uuden palvelun opettelu voi maksaa vaivan takaisin. Jos tarve tulee vastaan vain harvoin, nykyisen pankki- tai asiointisovelluksen käyttäminen voi olla yksinkertaisempaa. Ennen kuin alat siirtää rutiineja, nimeä yksi selvä hyöty, jota voit itse arvioida muutaman käyttökerran jälkeen.
Digipay sopii siis parhaiten täydentäväksi taloustyökaluksi, kun sen erityiset maksamisen ja luoton käyttötavat osuvat omaan arkeen. Se ei ole välttämätön lisä jokaiselle, eikä ilmainen käyttö yksin tee uudesta sovelluksesta vaivan arvoista. Minun suositukseni on kokeilla sitä rajatusti, pitää budjetin seuranta erillään ja jatkaa vain, jos jokin toistuva tehtävä todella helpottuu.
Usein kysytyt kysymykset
Mikä دیجیپی | Digipay on ja mitä sillä voi tehdä?
Digipay on digitaalinen maksupalvelu, jonka ominaisuudet voivat vaihdella maan, käyttäjätilin ja sovelluksen version mukaan. Sovelluksessa voi olla tarjolla esimerkiksi maksuja, laskujen hoitamista tai muita talouspalveluja. Tarkista ennen käyttöä sovelluksen virallisesta kuvauksesta, mitkä toiminnot ovat saatavilla omalla alueellasi, ja lue kunkin palvelun ehdot sekä mahdolliset palvelumaksut.
Miten Digipay-tili luodaan ja mitä tietoja rekisteröityminen vaatii?
Rekisteröityminen alkaa yleensä puhelinnumeron vahvistamisella, minkä jälkeen sovellus voi pyytää henkilöllisyyden todentamiseen tai maksutoimintojen käyttöönottoon tarvittavia tietoja. Vaatimukset riippuvat Digipayn palveluista ja paikallisista säännöksistä. Käytä vain virallista sovellusta, tarkista kehittäjän tiedot sovelluskaupasta ja anna arkaluonteisia tietoja ainoastaan sovelluksen suojatussa näkymässä.
Onko Digipay turvallinen sovellus maksamiseen ja henkilötietojen käsittelyyn?
Digipayta käyttäessä turvallisuus riippuu sekä palvelun suojauksista että omista toimintatavoistasi. Suojaa tili vahvalla, muista salasanoista poikkeavalla tunnuksella, ota käyttöön tarjolla oleva lisävahvistus ja pidä puhelimen käyttöjärjestelmä ajan tasalla. Älä jaa kertakäyttökoodeja tai kirjautumistietoja kenellekään. Tutustu myös sovelluksen tietosuojakäytäntöön ja siihen, mitä tietoja palvelu kerää.
Mitä Digipayn käyttö maksaa, ja liittyykö maksuihin rajoituksia?
Sovelluksen lataaminen ei yksin kerro, ovatko sen palvelut maksuttomia. Maksuista, tapahtumarajoista ja mahdollisista muista ehdoista päättää Digipay kunkin toiminnon osalta, ja ne voivat muuttua tai riippua käyttäjän tilistä. Tarkista hinnasto ja vahvistusnäkymä ennen maksun hyväksymistä. Jos käytössä on luotto- tai osamaksupalvelu, perehdy erityisen huolellisesti korkoihin, kuluihin ja takaisinmaksuaikoihin.
Toimiiko Digipay Suomessa, ja mitä teen, jos en pysty käyttämään sovellusta?
Digipayn saatavuus ja maksutoiminnot voivat olla rajattuja tiettyihin maihin, pankkeihin tai paikallisiin palveluihin, joten toimivuutta Suomessa ei kannata olettaa pelkän sovelluskauppaan pääsyn perusteella. Tarkista alueellinen saatavuus virallisesta sovelluskuvauksesta ennen lataamista. Jos kirjautuminen tai maksu epäonnistuu, päivitä sovellus, tarkista verkkoyhteys ja ota yhteyttä palvelun viralliseen asiakastukeen.
Lataa