الذهبي
5,0TalousPäivitetty 17. lokakuuta 2026
Kuvakaappaukset
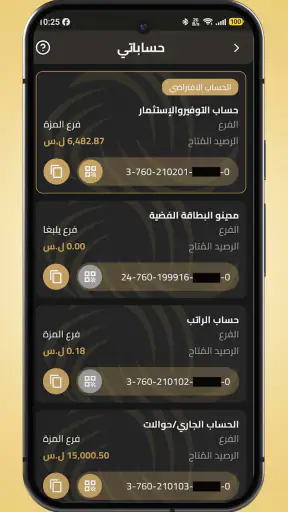
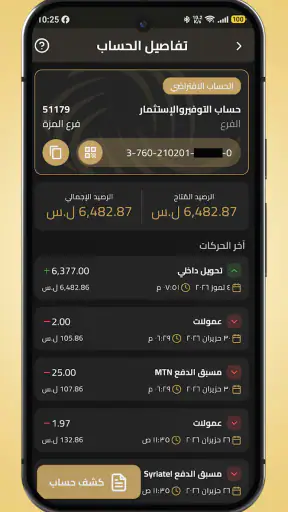
 Analysoinut Mobexer
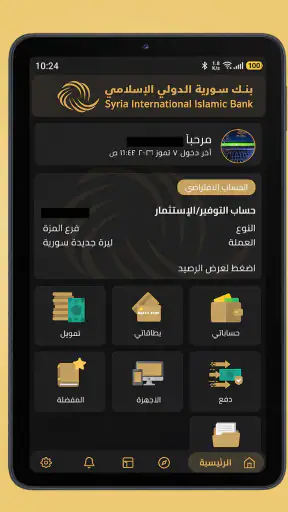
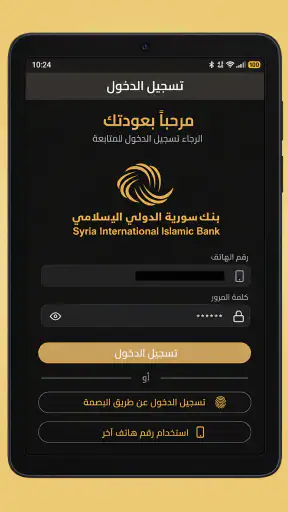
Kun etsin taloussovellusta, haluan ensin tietää, mitä sillä voi tehdä käytännössä: auttaako se hoitamaan jonkin arjen raha-asian vaivattomasti vai jääkö lupaus nopeudesta vain yleiseksi vaikutelmaksi? الذهبي herättää kiinnostuksen rahoituspalveluihin keskittyvänä sovelluksena, mutta arvioisin sitä ennen kaikkea käyttötilanteen, luottamuksen ja omien tarpeiden kautta. Nimi on arabiaksi, ja sovelluksen lyhyt esittelykin on arabiankielinen, joten kieli kannattaa huomioida heti ennen käyttöönottoa.
Arjen lähtökohta: mitä haluat hoitaa puhelimella?
Jos tarvitset puhelimeen nimenomaan rahoituspalveluita, Al-Dhahabi voi olla tutustumisen arvoinen vaihtoehto. Sen kehittäjä on SIIB LLC, ja sovellus sijoittuu taloudenhoidon alueelle. Lyhyt esittely ei kuitenkaan kerro, millaisia yksittäisiä palveluja sovelluksessa on. Siksi en lähtisi olettamaan, että sillä voi esimerkiksi maksaa laskuja, siirtää rahaa tai hakea rahoitusta, ennen kuin nämä vaihtoehdot näkyvät itse sovelluksessa.
Tämä rajaus on käyttäjälle hyödyllinen eikä pelkkä varaus. Taloussovelluksissa sama yleinen kuvaus voi tarkoittaa hyvin erilaisia asioita: yhden sovelluksen ydin voi olla tilin käyttö, toisen lainahakemus ja kolmannen maksujen hallinta. Ensimmäisellä käyttökerralla kannattaa siis etsiä selkeästi nimetyt palvelut ja katsoa, mihin ne johtavat. Jos sovellus pyytää sinua jatkamaan rekisteröitymiseen, voit arvioida ennen henkilötietojen antamista, vastaako tarjottu toiminto sitä, mitä tulit tekemään.
Oma järkevä aloitustapani olisi pitää ensimmäinen käyttökerta lyhyenä. Avaan palvelun, tarkistan käyttöliittymän kielen, selvitän saatavilla olevat toiminnot ja vasta sitten päätän, onko rekisteröityminen tarpeen. Tämä estää sen, että annan talouteen liittyviä tietoja vain siksi, että sovellus vaikuttaa ensi silmäyksellä lupaavalta. Samalla saan nopeasti selville, sopiiko sovellus omaan tilanteeseeni vai onko tavallinen pankkisovellus tai jokin muu tuttu palvelu käytännöllisempi.
Arjen rutiiniksi tämä toimii parhaiten silloin, kun erotan tutustumisen varsinaisesta raha-asian hoitamisesta. Voin avata sovelluksen rauhallisena hetkenä, käydä läpi näkyvät palvelut ja sulkea sen ennen kuin teen mitään sitovaa. Jos myöhemmin palaan tiettyä tehtävää varten, tiedän jo, mikä näkymä liittyy siihen ja mitä kysymyksiä haluan selvittää. Tällainen kahden vaiheen tapa on hyödyllinen etenkin silloin, kun sovellukseen tutustuminen tapahtuu kiireisen päivän keskellä: päätöstä ei tarvitse tehdä samalla hetkellä, kun vasta opettelee käyttöliittymää.
Sovelluksen ajantasainen versio on 1.2.0, ja se on merkitty ilmaiseksi. Maksuttomuus helpottaa tutustumista, mutta ei yksin kerro mahdollisista palveluehdoista tai siitä, liittyykö yksittäiseen rahoituspalveluun erillisiä ehtoja. Minusta nämä asiat kannattaa erottaa toisistaan: sovelluksen lataaminen voi olla ilmaista, mutta käyttäjän tulee silti ymmärtää jokaisen valitsemansa talouspalvelun ehdot ennen sitoutumista.
Ensimmäinen tarkistus: kieli, tarkoitus ja seuraava askel
Koska sovelluksen lyhyt kuvaus on arabiaksi, kielen sopivuus on käytännössä tärkeämpi kysymys kuin ulkoasun ensivaikutelma. Jos asioit arabiaksi, tämä voi tuntua luontevalta lähtökohdalta. Jos taas tarvitset suomen- tai englanninkielistä asiointia, tarkista sovelluksen todellinen käyttöliittymä ennen kuin etenet taloustietoihin tai vahvistuksiin. En pitäisi kielivalintaa pikkuasiana: maksuihin tai rahoitukseen liittyvässä palvelussa yhdenkin termin väärinymmärrys voi tehdä käyttökokemuksesta epävarman.
Uusimmat uutiset
Roblox näyttää, miksi mobiilipelaajat haluavat vaihtelua yhden seikkailun sijaan
Google One tekee pilvitilasta selkeän, mutta ei aina kerro mitä tehdä seuraavaksi
Remini - AI Photo Enhancer: Valokuvauksen Taikaa Mobiilissa
Flightradar24 Flight Tracker: Reaaliaikainen Lentoliikenteen Seuranta
Mob Control: Moninpelin Jännitys ja Strategia
Twitch: live-suoratoisto – Yhteisöllisyyden ja Viihteen Huippuhetki
Arjessa tämä voisi tarkoittaa vaikkapa tilannetta, jossa haluat hoitaa puhelimella raha-asian työmatkan aikana. Ensin tarkistan, löytyykö sovelluksesta juuri tarvitsemani palvelu, ja sitten varmistan, että ymmärrän pyydetyt tiedot ja seuraavan vaiheen. Jos jokin näistä jää epäselväksi, keskeytän ja siirryn palveluun, jonka toimintatavan tunnen. Nopeus on hyödyksi vasta, kun tiedät, mihin olet hyväksymässä tai lähettämässä tietoja.
Kun vertaan vaihtoehtoja, en keskittyisi vain siihen, montako vaihetta asiointi näyttää sisältävän. Katson myös, kertooko jokainen näkymä selvästi, mitä seuraavaksi tapahtuu ja voinko vielä palata taaksepäin ilman, että lähetän tietoja vahingossa. Jos jokin palvelu vaikuttaa nopealta mutta sen vahvistusvaihe jää minulle epäselväksi, valitsen mieluummin hitaamman ja tutumman reitin. Rahoitusasioissa muutaman minuutin säästö ei ole hyvä vaihtokauppa, jos seurauksena on epävarmuus siitä, mitä juuri hyväksyin.
Asetukset, jotka tarkistan ennen käyttöä
Ennen varsinaista asiointia käyn läpi sovelluksen näkyvät asetukset ja käyttäjätilin perustiedot. Katson, voinko valita kielen, miten ilmoitukset toimivat ja missä käyttäjätukeen tai tilin hallintaan pääsee. En oleta, että kaikki nämä vaihtoehdot ovat saatavilla juuri tässä sovelluksessa; tarkistan ne vain, jos ne näkyvät valikoissa. Tällainen rauhallinen aloitus on taloussovelluksessa parempi kuin asetusten muuttaminen sokkona kesken kiireisen asioinnin.
Ilmoitukset kannattaa suhteuttaa omaan arkeen. Jos sovellus tarjoaa niihin valintoja, pidän päällä vain sellaiset ilmoitukset, joiden tarkoituksen ymmärrän ja joita oikeasti tarvitsen. Liian vähäiset ilmoitukset voivat vaikeuttaa asioiden seuraamista, mutta turha ilmoitusvirta taas tekee tärkeiden viestien huomaamisesta hankalampaa. En voi olettaa, että Al-Dhahabissa olisi tietty ilmoitustyyppi; käytännön neuvo on tarkistaa valinnat ja käyttää vain niitä, jotka vastaavat omaa käyttötapaa.
Ilmoituksia pohtiessa mietin myös, missä tilanteessa puhelimeni on muiden nähtävillä. Jos sovelluksen viestit voivat näkyä lukitusnäytöllä, tarkistan laitteen ilmoitusasetuksista, millaista sisältöä niissä näytetään. Tämä ei edellytä erityistä ominaisuutta sovelluksessa, vaan on yleinen tapa vähentää sitä, että raha-asioihin liittyvä viesti näkyy ohikulkijalle tai yhteisessä tilassa. Käytän samalla harkintaa siinä, haluanko ilmoituksia lainkaan: jos tarkistan sovelluksen vain harvoin, manuaalinen tarkistus voi sopia paremmin kuin jatkuva muistuttaminen.
Myös yksityisyys- ja turvallisuusasetukset ansaitsevat oman hetken. Selvitän, millä tavalla sovellus käsittelee kirjautumista ja mitä tietoja se pyytää, ennen kuin annan niitä. Jos sovelluksessa on suojausvalintoja, luen niiden kuvaukset enkä valitse oletuksia vain siksi, että eteneminen nopeutuisi. Taloussovelluksessa ymmärrettävä kirjautuminen ja harkittu tietojen jakaminen ovat osa sujuvaa käyttöä, eivät erillinen tekninen sivuseikka.
Jos sovellus kysyy tietoja, joita en ymmärrä tai joiden tarpeellisuus ei käy ilmi, pysähdyn ennen lomakkeen lähettämistä. Kirjoitan itselleni ylös, mikä kenttä jäi epäselväksi, ja etsin vastauksen sovelluksen omasta ohjeesta tai käyttäjätuesta, jos sellainen löytyy. Tämä voi tuntua hitaalta verrattuna siihen, että täyttäisin kaiken yhdellä kertaa, mutta sillä erotan tavallisen rekisteröitymisen varsinaisesta rahoitushakemuksesta tai muusta päätöksestä. En myöskään tallenna henkilötietoja muistiinpanoihin vain helpottaakseni seuraavaa kertaa.
Jos käytän sovellusta yhteisellä tai lainatulla laitteella, en jättäisi tiliä avoimeksi. Kirjaudun ulos, jos sovellus tarjoaa siihen selkeän toiminnon, ja vältän tallentamasta tunnuksia laitteeseen, jonka hallinnasta en vastaa. Tämä on tavallinen varotoimi, mutta juuri talousasioissa sen arvo korostuu. Omalla puhelimella taas pidän laitteen lukituksen kunnossa ja varmistan, että tunnistan sovelluksen ennen kuin syötän siihen arkaluonteisia tietoja.
Nopeampi käyttö syntyy toistettavasta tavasta
Kokeneempi käyttäjä ei välttämättä tee joka kerralla enemmän, vaan tekee saman tarpeellisen tarkistuksen johdonmukaisesti. Jos löydät sovelluksesta itsellesi sopivan palvelun, paina mieleen sen todellinen sijainti ja tarkista aina ennen vahvistusta, että olet oikeassa näkymässä. En väitä, että sovelluksessa olisi pikakuvakkeita tai automaatiota; nopeuden voi saada myös toistettavasta toimintatavasta, joka vähentää harhailua ja virheitä.
Käytännössä voin tehdä itselleni lyhyen tarkistusjärjestyksen ilman, että tallennan sovellukseen mitään ylimääräistä: oikea palvelu, oikeat tiedot, ymmärretty seuraava vaihe ja vasta lopuksi vahvistus. Käytän samaa järjestystä joka kerta, vaikka tehtävä olisi pieni. Tällainen tapa on erityisen hyödyllinen, jos käytän useampaa talouspalvelua rinnakkain, koska se estää toimimasta vanhan rutiinin varassa väärässä sovelluksessa. Tarkistus ei ole sovelluksen ominaisuus vaan oma tapa pitää asiointi hallittuna.
Yksi hyödyllinen tapa on erottaa tiedon lukeminen varsinaisesta toiminnasta. Ensin tutustun palvelun kuvaukseen ja ehtoihin, sitten vasta aloitan maksun tai muun taloustoimen, jos sellainen on tarjolla ja tarkoituksenmukainen. Näin en tee päätöstä painamalla nopeasti eteenpäin vain siksi, että olen jo täyttänyt osan lomakkeesta. Jos prosessi keskeytyy tai jokin kohta jää epäselväksi, palaan asiaan vasta, kun voin tarkistaa tilanteen rauhassa.
Toinen käytännöllinen keino on käyttää Al-Dhahabia vain selkeisiin, ennalta päätettyihin tehtäviin. Jos avaan sovelluksen esimerkiksi tarkistaakseni tietyn palvelun, en samalla kokeile satunnaisesti muita rahoitustoimintoja. Tämä rajaus auttaa pitämään huomion siinä, mitä olen tekemässä, ja tekee myös vertailusta helpompaa: tiedän, palveliko sovellus tätä tarvetta vai en. Kun käyttötarkoitus pysyy samana useamman käyttökerran ajan, sovelluksen todellinen hyöty näkyy paremmin kuin yksittäisessä pikaisessa kokeilussa.
Toistettavuuden hyöty korostuu esimerkiksi silloin, kun palaan samaan raha-asiaan myöhemmin. En luota muistikuviin siitä, mitä tein viime kerralla, vaan tarkistan nykyisen näkymän ja ehdot uudelleen ennen etenemistä. Palvelun sisältö tai oma tilanteeni voi muuttua, eikä aiempi valinta automaattisesti tarkoita, että sama ratkaisu olisi nyt sopiva. Näin rutiini nopeuttaa valmistautumista mutta ei muutu sokeaksi automaatioksi.
Jos käytät useita taloussovelluksia, kannattaa päättää etukäteen, mikä on kunkin tehtävä. Oma pankkisovellus voi olla ensisijainen tavallisiin tiliasioihin, kun taas erillistä palvelua kannattaa käyttää vain siihen tarpeeseen, johon se on selvästi tarkoitettu. En siirtäisi kaikkia raha-asioita uuteen sovellukseen vain siksi, että se on puhelimessa. Tämä työnjako on erityisen hyödyllinen silloin, kun haluat välttää epäselvyyttä siitä, mistä näet tietyn asian tai minkä palvelun kautta teit sen.
Mihin sovellus vertautuu ja kenelle se sopii?
Al-Dhahabia on luontevaa verrata ensiksi oman pankin sovellukseen. Pankkisovellus on yleensä järkevämpi valinta, jos hoidat tuttuja tiliasioita ja haluat kaiken pankkisuhteeseesi liittyvän samaan paikkaan. Erillinen rahoituspalvelusovellus voi puolestaan olla hyödyllinen, jos sen tarjoama palvelu ratkaisee tarpeen, jota oma pankkisovellus ei palvele. Ratkaisevaa ei ole se, kumpi näyttää modernimmalta, vaan se, ymmärrätkö palvelun tarkoituksen ja saatko tehtävän hoidettua ilman ylimääräistä epävarmuutta.
Toinen vertailukohta on yleinen budjetointi- tai menonseurantasovellus. Sellaisen valitsisin, jos tavoitteeni on kirjata menoja, tarkastella kulutustottumuksia tai suunnitella kuukausibudjettia; rahoituspalveluihin keskittyvää sovellusta en arvioisi näiden tehtävien perusteella, ellei sovelluksen sisältä löydy niihin sopivaa työkalua. Näin välttää pettymyksen, joka syntyy siitä, että lataa taloussovelluksen mutta odottaa siltä automaattisesti kaikkia taloudenhallinnan toimintoja. Al-Dhahabin kohdalla lähtisin liikkeelle siitä palvelusta, jonka se itse selkeästi esittelee.
Minusta tämä sovellus sopii parhaiten käyttäjälle, joka etsii nimenomaan sen tarjoamaa rahoituspalvelua, osaa asioida käyttöliittymän kielellä ja on valmis lukemaan ehdot ennen etenemistä. Se voi kiinnostaa myös käyttäjää, joka haluaa arvioida vaihtoehtoisen palvelun erillään päivittäisestä pankkikäytöstä. Sen sijaan en suosittelisi sitä ensisijaiseksi yleissovellukseksi henkilölle, joka etsii varmasti tunnettua budjettiseurantaa, laskujen maksua tai laajaa tilinäkymää. Näistä ei voi päätellä mitään pelkän talousluokan perusteella.
Jos kieli ei tunnu sinulle luontevalta tai et löydä heti selkeää vastausta siihen, mitä palvelua olet käyttämässä, tavallinen pankkisovellus tai muu entuudestaan tuttu vaihtoehto on todennäköisesti parempi. Sama pätee, jos haluat hoitaa raha-asian heti ja sinulla ei ole aikaa lukea ehtoja. Talousasioissa tuttuus voi olla arvokkaampi ominaisuus kuin uusi käyttöliittymä, varsinkin jos kyse on kiireellisestä tai merkittävästä päätöksestä.
Rajat, luottamus ja käyttäjäarvioiden mittakaava
Sovelluksen keskimääräinen arvio on 5,0, mutta arvioita on vain kolmetoista ja kirjallisia arvosteluja yhdeksän. Tulos on myönteinen, mutta näin pienestä käyttäjäjoukosta ei kannata tehdä laajoja johtopäätöksiä palvelun vakaudesta tai sopivuudesta kaikille. Minä käyttäisin arvosanaa korkeintaan yhtenä pienenä vihjeenä ja keskittyisin enemmän siihen, vastaavatko sovelluksen näkyvät toiminnot omaa tarvetta ja ovatko palvelun ehdot ymmärrettävät.
Arvioiden vähäinen määrä vaikuttaa myös siihen, miten suhtautuisin kokemuksiin, joita muut käyttäjät kertovat. Yksittäinen myönteinen tai kriittinen kommentti voi kuvata tiettyä käyttötapaa tai tilannetta, ei välttämättä omaani. Jos luen arvosteluja, etsin niistä konkreettista tietoa: mainitaanko käyttöliittymän kieli, palvelun ymmärrettävyys tai jokin toistuva ongelma? Pelkkä yleinen kehu ei ratkaise, sopiiko sovellus juuri minun tehtävääni, mutta toistuvat ja tarkat havainnot voivat auttaa päättämään, mitä itse tarkistan ensimmäisenä.
Asennusmäärä näkyy muodossa 0+, joten siitä ei saa pohjaa päätellä, kuinka laajasti sovellusta käytetään. Käyttäjälle tämä tarkoittaa käytännössä sitä, että yleisen tunnettuuden sijaan kannattaa arvioida palvelua itse: onko kehittäjä selvästi tunnistettavissa, selitetäänkö käyttötarkoitus ymmärrettävästi ja saatko tarvittaessa apua. Talouspalvelun kohdalla vähäinenkin epäselvyys on syy pysähtyä, ei syy kiirehtiä eteenpäin.
Sovellus julkaistiin 15.9.2026, ja sen sisältöluokitus on PEGI 3. Ikäluokitus on yleinen sisältömerkintä, eikä se yksin kerro, sopiiko jokin rahoitustoiminto juuri sinulle tai millaisia päätöksiä palvelussa tehdään. Vähimmäiskäyttöjärjestelmäksi on ilmoitettu 7.0, joten tarkista laitteen yhteensopivuus ennen lataamista. Jos sovellus ei toimi luotettavasti omalla laitteellasi, en käyttäisi sitä talousasioihin vain siksi, että asennus onnistui.
Yhteensopivuuden tarkistaminen on hyvä tehdä ennen kuin alat käyttää sovellusta tärkeään tehtävään. Jos laite on vanha tai käyttöjärjestelmää ei ole päivitetty, varmistan ensin, että sovellus käynnistyy ja että sen näkymät toimivat normaalisti. Testaan tämän vain yleisellä tasolla enkä aloita samalla sitovaa raha-asiointia. Jos sovellus sulkeutuu, hidastelee tai näyttää tietoja epäselvästi, vaihdan luotettavaan vaihtoehtoon sen sijaan, että yrittäisin hoitaa kiireellisen asian uudelleen ja uudelleen.
Varovainen käyttötapa on erityisen tärkeä, jos sovellus pyytää henkilötietoja, maksutietoja tai muita talouteen liittyviä tietoja. Lue jokaisen pyynnön yhteydessä, miksi tietoa tarvitaan ja mihin olet etenemässä. Älä anna tietoja viestissä tai näkymässä, jonka yhteyttä sovellukseen et pysty tunnistamaan. Nämä eivät ole väitteitä Al-Dhahabin käytännöistä vaan järkeviä periaatteita mille tahansa rahoituspalvelulle, jonka haluat ottaa osaksi arkeasi.
Kenelle suosittelen tutustumista?
Al-Dhahabi vaikuttaa kiinnostavalta ennen kaikkea rajattuun tarkoitukseen: käyttäjälle, joka haluaa tutkia tämän sovelluksen tarjoamaa rahoituspalvelua ja pystyy arvioimaan sen käyttöä omalla kielellään. Se on ilmainen kokeilla, ja nykyinen versio on 1.2.0, mutta maksuttomuus ei korvaa palvelun sisällön ja ehtojen tarkistamista. Aloita katsomalla, mitä sovelluksessa todella voi tehdä, älä siitä, mitä nimen tai yleisen kuvauksen perusteella voisi olettaa.
Ennen ensimmäistä varsinaista asiointia kysyisin itseltäni kolme asiaa: löytyykö sovelluksesta täsmälleen tarvitsemani palvelu, ymmärränkö sen kielen ja ehdot, ja tiedänkö, mitä seuraavaksi tapahtuu, jos jatkan? Jos vastaus yhteenkin jää epävarmaksi, tutustuminen voi silti jatkua ilman tietojen lähettämistä, mutta varsinaista toimintoa kannattaa lykätä. Näin sovelluksen kokeileminen ei muutu vahingossa päätökseksi käyttää rahoituspalvelua, jonka sisältöä en ole vielä arvioinut.
Minun neuvoni on yksinkertainen: pidä ensimmäinen käyttökerta tutustumisena, tarkista kieli ja asetukset, ja etene vasta, kun tunnistat palvelun sekä ymmärrät pyydetyt tiedot. Jos löydät selkeän, itsellesi hyödyllisen käyttötarkoituksen, voit rakentaa sen ympärille rauhallisen ja toistettavan rutiinin. Jos taas tavoitteesi on hoitaa tavalliset pankkiasiat, seurata budjettia tai käyttää suomenkielistä palvelua, aloittaisin tutusta pankki- tai taloussovelluksesta.
Lopulta الذهبي ei ole arvioitavissa pelkän korkean keskiarvon tai ilmaisen latauksen perusteella. Sen sopivuus ratkaistaan sillä, löytyykö siitä juuri sinulle tarpeellinen palvelu ja tuntuuko asiointi riittävän selkeältä. Minulle paras tapa suhtautua siihen on kiinnostunut mutta harkitseva: tutustu ensin, käytä vain ymmärtämääsi toimintoa ja valitse tuttu vaihtoehto aina, kun talousasia tuntuu liian tärkeältä kokeiltavaksi kiireessä.
Usein kysytyt kysymykset
Mikä الذهبي-sovellus on ja mitä sillä voi tehdä?
Nimi الذهبي tarkoittaa arabiaksi ”kultaista”, mutta pelkkä nimi ei yksilöi sovellusta tai sen tarkoitusta. Samannimisiä sovelluksia voi olla useita, ja niiden sisältö, ominaisuudet sekä julkaisijat voivat erota toisistaan. Tarkista ennen lataamista sovelluksen kauppasivulta tarkka nimi, kuvake, kehittäjä, esittelyteksti ja kuvakaappaukset, jotta varmistat, että kyseessä on etsimäsi sovellus.
Onko الذهبي saatavilla Androidille ja iOS:lle?
Saatavuus riippuu siitä, mitä الذهبي-nimistä sovellusta tarkoitat ja missä maassa käytät sovelluskauppaa. Etsi sovellusta Google Playsta Android-laitteella tai App Storesta iPhonella ja tarkista, näkyykö latausvaihtoehto omalle laitteellesi. Kauppasivulta näet myös käyttöjärjestelmän vähimmäisvaatimukset. Vältä tuntemattomilta verkkosivuilta ladattavia asennustiedostoja, jos virallista julkaisijaa tai tiedoston turvallisuutta ei voi varmistaa.
Mitä käyttöoikeuksia ja henkilötietoja الذهبي voi pyytää?
Sovelluksen pyytämät käyttöoikeudet riippuvat sen toiminnasta, joten niitä ei voi päätellä varmasti pelkän nimen perusteella. Tarkista Google Playn tietoturvaosio tai App Storen tietosuojatiedot ennen asennusta ja arvioi, ovatko esimerkiksi sijainnin, yhteystietojen, kameran tai mikrofonin käyttöoikeudet tarpeellisia. Myönnä vain välttämättömät luvat, tutustu tietosuojakäytäntöön ja selvitä, miten kehittäjä kerää, käyttää ja säilyttää tietojasi.
Onko الذهبي ilmainen, ja sisältääkö se mainoksia tai sovelluksen sisäisiä ostoja?
Ilmaisen latauksen hinta ei aina kerro sovelluksen kaikista kustannuksista. Tarkista الذهبي-sovelluksen kauppasivulta, onko siinä mainoksia, tilauksia tai sovelluksen sisäisiä ostoksia, ja tutustu mahdollisiin hintoihin ennen maksullisen ominaisuuden käyttämistä. Jos sovellus edellyttää rekisteröitymistä tai maksutietoja, varmista ensin julkaisijan luotettavuus ja tilauksen ehdot. Näin voit välttää odottamattomat veloitukset.
Miten voin varmistaa, että lataan oikean ja turvallisen الذهبي-sovelluksen?
Koska الذهبي on yleisluonteinen arabiankielinen nimi, hakutuloksissa voi näkyä eri sovelluksia tai epävirallisia kopioita. Tarkista kehittäjän nimi, latausmäärät, käyttäjäarviot, päivityspäivä ja sovelluksen virallinen verkkosivusto. Lataa sovellus ensisijaisesti Google Playsta tai App Storesta ja pidä laite sekä sovellus ajan tasalla. Jos kerrot sovelluksen kehittäjän tai jaat sen kauppalinkin, sen ominaisuuksia ja turvallisuutta voi arvioida tarkemmin.
Lataa